Hay una pregunta que se repite cada vez más cuando se habla de vivienda: si comprar resulta cada vez más difícil para muchas personas, ¿cómo puede seguir subiendo el precio de las casas?
La respuesta no está en un único factor. El precio de la vivienda depende de la relación entre oferta y demanda, pero también de dónde se concentra esa demanda, qué viviendas están disponibles, cómo evoluciona la financiación y cuántos hogares necesitan encontrar una casa.
Los últimos datos disponibles del Instituto Nacional de Estadística (INE) muestran que el precio de la vivienda aumentó un 12,2 % interanual en el segundo trimestre de 2026. La vivienda usada subió un 12,9 % y la nueva un 7,4 %. En la Comunidad de Madrid, el incremento interanual también fue del 12,9 %.
Al mismo tiempo, el acceso a la financiación no se ha vuelto necesariamente más sencillo. El Banco de España señaló en julio que los criterios de concesión de crédito se endurecieron durante el segundo trimestre de 2026 y que la demanda de préstamos para vivienda se redujo.
Entonces, ¿qué está pasando?
La primera clave: necesitar una vivienda y poder comprarla no son lo mismo
Una de las confusiones más habituales consiste en pensar que si una persona no puede comprar una vivienda, deja de formar parte de la demanda residencial.
No necesariamente.
Una persona puede necesitar independizarse, una pareja puede necesitar una vivienda más grande o una familia puede buscar otra casa, aunque ninguna de ellas pueda asumir el precio de la vivienda que tiene inicialmente como objetivo.
Esa necesidad puede trasladarse a:
- el mercado del alquiler
- viviendas más pequeñas
- otras zonas
- otros municipios
- viviendas de segunda mano
- la convivencia con otras personas
- o, directamente, el retraso de la decisión de compra
Por eso, la dificultad para comprar no elimina automáticamente la necesidad de vivienda. Lo que puede cambiar es la forma en la que esa necesidad se manifiesta en el mercado.
Cada vez hay más hogares que necesitan una vivienda
Los datos del INE ayudan a entender esta parte de la ecuación.
A 1 de julio de 2026 había 19.874.860 hogares en España, 58.794 más que tres meses antes. El número de hogares ha seguido creciendo durante los últimos años. INE
Esto no significa que cada nuevo hogar sea automáticamente un comprador de vivienda. Un hogar nuevo puede alquilar, comprar, compartir vivienda o acceder a una vivienda que ya existía.
Pero sí ayuda a entender por qué la necesidad residencial puede seguir aumentando aunque una parte de la población tenga dificultades para acceder a la compra.
Y las proyecciones del propio INE apuntan a que el número de hogares continuará aumentando durante los próximos años si se mantienen las tendencias demográficas actuales.
Más hogares no significa automáticamente más compradores, pero sí más necesidad potencial de vivienda.
La segunda clave: no todas las viviendas están donde se necesitan
Decir que en España existen viviendas no significa que haya suficientes viviendas disponibles en el lugar, con las características y al precio que necesita cada hogar.
Esta diferencia es especialmente importante en mercados con mucha presión de demanda.
Una persona que trabaja en Madrid puede necesitar vivir cerca de su empleo. Una familia puede necesitar tres dormitorios y colegios próximos. Alguien que teletrabaja puede aceptar una mayor distancia a cambio de más superficie.
Por eso, la oferta de vivienda no es intercambiable de manera automática.
Una vivienda disponible en un municipio alejado no soluciona necesariamente la necesidad de una persona que tiene que desplazarse todos los días a Madrid. Del mismo modo, una vivienda de lujo no resuelve el problema de quien busca una vivienda asequible.
La cuestión no es solamente cuántas viviendas existen, sino qué viviendas están disponibles y dónde.
El problema de la oferta tarda años en corregirse
Construir vivienda no permite responder inmediatamente a un aumento de la demanda.
Entre el suelo, la planificación, la tramitación, la financiación, la construcción y la entrega de una promoción pueden pasar varios años.
El Banco de España señala que el aumento de las viviendas iniciadas desde 2024 y la nueva financiación para actividades de construcción y promoción apuntan a un mayor dinamismo de la inversión residencial en la segunda mitad de 2026 y en 2027. Pero también identifica restricciones estructurales como la insuficiencia de mano de obra, la lentitud de los desarrollos urbanísticos y la escasez de suelo finalista.
Esto ayuda a entender por qué un aumento de la construcción actual no se traduce inmediatamente en miles de viviendas terminadas disponibles para quienes están buscando casa hoy.
La brecha entre hogares y viviendas nuevas también importa
El Banco de España ha analizado precisamente la relación entre la creación de nuevos hogares y la producción de vivienda.
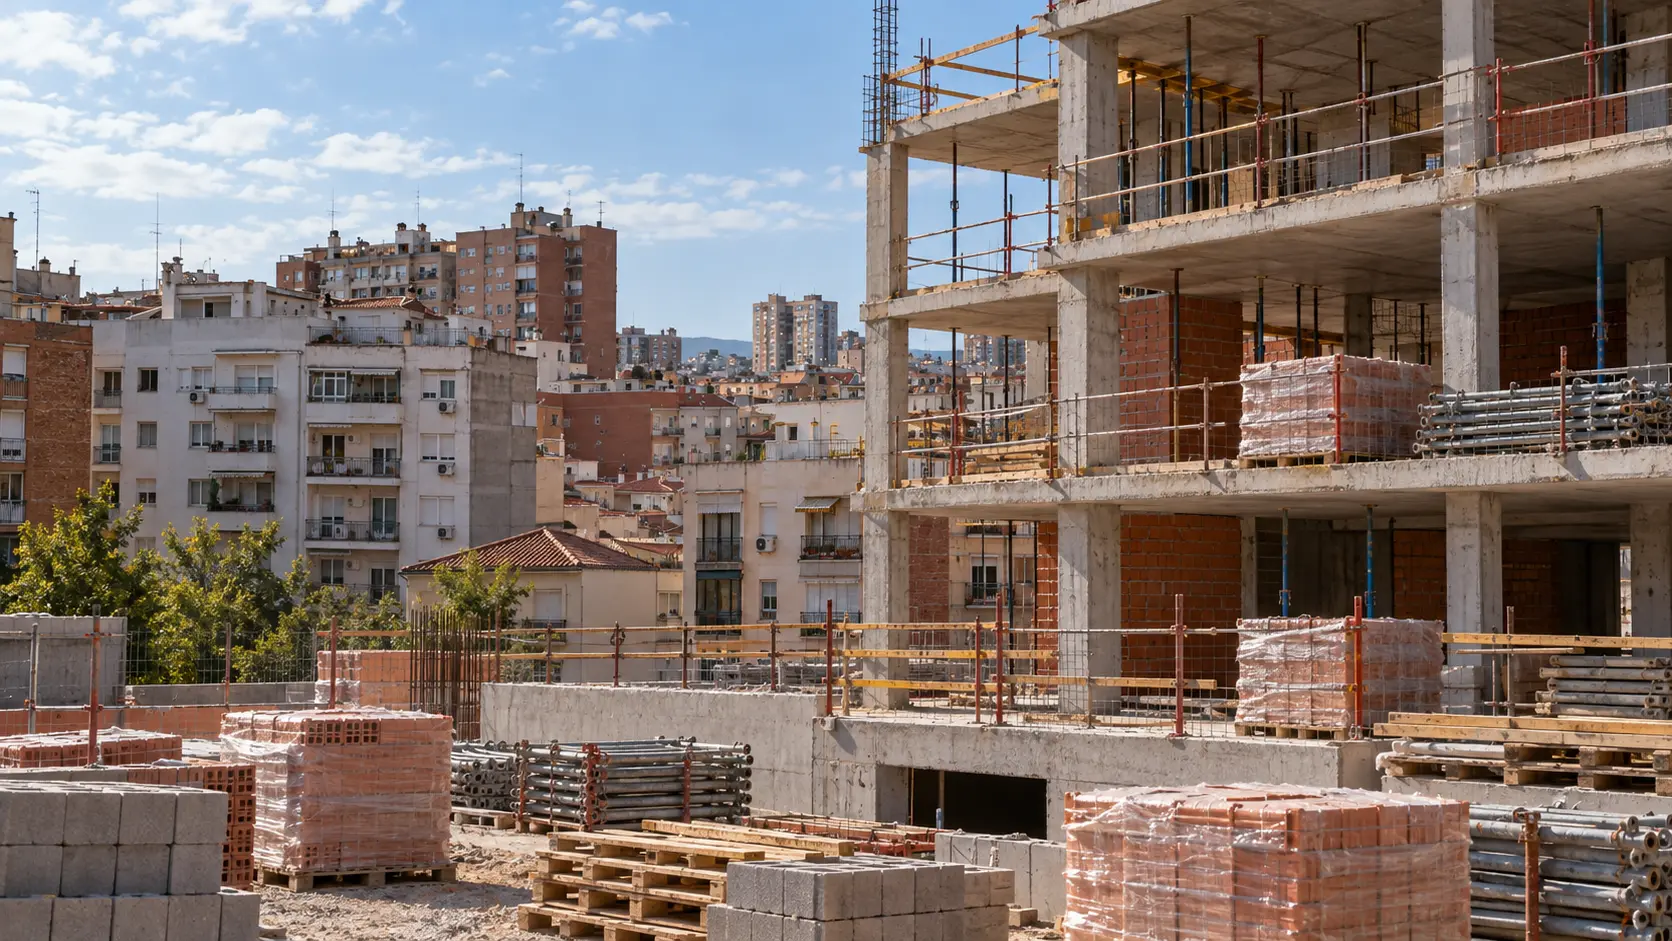
Según sus cálculos, entre 2021 y 2025 el diferencial acumulado entre la creación neta de hogares y las viviendas residenciales terminadas en España alcanzó unas 750.000 viviendas. El organismo señala que la construcción residencial no ha aumentado en consonancia con el crecimiento de la demanda durante estos años.
Este dato necesita una precisión importante.
No significa que exista una lista de 750.000 personas esperando una vivienda.
Es una comparación entre dos magnitudes: la evolución de los hogares y la de las viviendas residenciales terminadas durante ese periodo.
Pero sí muestra una cuestión relevante para entender el mercado: la creación de hogares ha avanzado más rápido que la incorporación de vivienda nueva al parque residencial.
Entonces, ¿por qué los precios pueden subir si comprar resulta más difícil?
Porque precio y accesibilidad no son exactamente la misma variable.
El precio refleja cuánto están dispuestos y pueden pagar los compradores que finalmente acceden al mercado, dentro de la oferta disponible.
La accesibilidad, en cambio, depende también de:
- ingresos
- ahorro
- financiación
- tipos de interés
- precio de la vivienda
- gastos de compra
- estabilidad económica
Por eso, una vivienda puede encarecerse mientras una parte de los hogares deja de poder comprarla.
No es una contradicción matemática.
Puede producirse una reducción del número de compradores potenciales sin que desaparezca la presión suficiente sobre una oferta limitada.
Menos compraventas no significa necesariamente precios más bajos
Este punto también genera mucha confusión.
Los últimos datos del Colegio de Registradores muestran que en el segundo trimestre de 2026 se registraron 167.934 compraventas de vivienda, un 5,7 % menos que en el trimestre anterior y un 2,3 % menos que un año antes.
A primera vista puede parecer contradictorio:
menos operaciones + precios más altos.
Pero no existe una relación automática por la que una reducción del número de operaciones tenga que provocar inmediatamente una caída del precio.
El mercado puede estar cerrando menos operaciones porque algunos compradores han quedado fuera, mientras que las viviendas que siguen llegando al mercado continúan encontrando demanda suficiente.
Además, las estadísticas de precios y las de compraventas miden cosas diferentes y utilizan metodologías diferentes.
El IPV del INE, por ejemplo, mide la evolución de los precios de las viviendas libres adquiridas por los hogares y ajusta los cambios en composición y calidad de las viviendas. INE
Por eso no debemos coger una cifra de operaciones y otra de precios y asumir que una tiene que moverse automáticamente en sentido contrario a la otra.
La financiación también puede cambiar quién consigue comprar
El acceso al crédito es otra pieza del mercado.
El Banco de España informó de que durante el segundo trimestre de 2026 se endurecieron los criterios de concesión de crédito y que la demanda de préstamos destinados a vivienda disminuyó.
Eso puede afectar especialmente a quienes necesitan financiación para completar la compra.
Pero nuevamente hay que evitar una conclusión demasiado rápida.
Que una parte de los compradores tenga más dificultades para financiarse no implica necesariamente que el precio de todas las viviendas vaya a bajar, porque el precio también depende de la oferta disponible y de la demanda que permanece activa.
Madrid: la presión no es igual en todas las zonas
Hablar de “el precio de la vivienda en Madrid” puede resultar engañoso.
No es lo mismo:
- Madrid capital
- un municipio del área metropolitana
- una localidad del sureste
- la zona oeste
- la Sierra Norte
Tampoco es igual una vivienda nueva que una de segunda mano, ni un piso pequeño que una vivienda unifamiliar.
El INE registró en el segundo trimestre de 2026 una subida anual del 12,9 % en la Comunidad de Madrid, frente al 12,2 % del conjunto de España.
Eso nos dice que la presión sobre los precios es elevada, pero no permite concluir que todas las viviendas de todos los municipios estén subiendo al mismo ritmo.
Para quien está buscando casa, esta diferencia es fundamental.
¿Significa esto que la vivienda va a seguir subiendo?
No podemos afirmarlo.
Que los precios hayan aumentado durante 2026 no permite saber exactamente qué ocurrirá después.
De hecho, el propio INE muestra que la tasa anual del precio de la vivienda se moderó del 12,9 % en el primer trimestre al 12,2 % en el segundo trimestre de 2026, aunque continuó en niveles elevados.
Esto es un buen ejemplo de por qué conviene distinguir entre:
que los precios sigan aumentando
y
que aumenten cada vez más rápido.
Una desaceleración de la subida no es una bajada.
Del mismo modo, una reducción de las compraventas no significa automáticamente que vaya a producirse una caída de precios.
Son indicadores diferentes y hay que observarlos conjuntamente.
¿Qué tendría que cambiar para que los precios bajaran?
No existe un único interruptor que pueda encenderse o apagarse.
Para que los precios bajasen de forma generalizada tendría que producirse un cambio suficientemente importante en la relación entre oferta y demanda, aunque la intensidad y el efecto variarían según la zona.
Entre los factores que pueden modificar esa relación están:
- mayor disponibilidad de viviendas
- menor presión de demanda
- cambios en el acceso a la financiación
- evolución del empleo y los ingresos
- cambios demográficos
- construcción de nuevas viviendas
- evolución de la inversión
- condiciones específicas de cada mercado local
Por eso no tiene sentido utilizar una sola cifra para predecir el futuro de toda la vivienda en España.
¿Y qué significa todo esto para quien está buscando casa?
La explicación del mercado puede resultar interesante, pero la pregunta final suele ser mucho más práctica:
“¿Qué hago yo con esta información?”
Lo primero es no tomar una decisión basándote únicamente en una predicción.
Si estás buscando vivienda, analiza:
Tu presupuesto real
No solo cuánto quieres pagar, sino qué cuota puedes asumir, qué ahorro tienes y qué gastos tendrás que afrontar.
La vivienda que necesitas
Define superficie, habitaciones, exterior, garaje, ubicación y otras características realmente importantes.
El municipio
Compara servicios, desplazamientos y coste de vida, no solo el precio de la vivienda.
El momento de la compra
No existe una fecha universal que sea “la mejor” para comprar. Tu situación económica y personal también forman parte de la decisión.
Las alternativas
Si una vivienda concreta queda fuera de tu presupuesto, puedes cambiar alguna variable: ubicación, superficie, tipología o estado del inmueble.
Aquí es donde ampliar la búsqueda a otros municipios puede cambiar completamente las opciones disponibles. En Vilsa ya hemos analizado qué valorar antes de vivir cerca de Madrid sin vivir en Madrid, precisamente porque salir de la capital no tiene por qué significar renunciar a la conexión con ella.
La paradoja de la vivienda se entiende mejor mirando todas las piezas
La situación actual puede parecer contradictoria:
los precios suben, pero hay personas que no pueden comprar; las compraventas pueden bajar, pero los precios no tienen por qué hacerlo; y la financiación puede endurecerse mientras la necesidad de vivienda continúa existiendo.
Pero estos fenómenos pueden coexistir.
Los datos disponibles apuntan a un mercado en el que la creación de hogares y la demanda residencial siguen ejerciendo presión, mientras la oferta tarda en responder y existen limitaciones para aumentar rápidamente la construcción. El Banco de España identifica precisamente ese desajuste entre creación de hogares y producción de vivienda como uno de los elementos que explican el aumento de los precios reales.
Eso no permite saber si los precios subirán o bajarán en el futuro.
Sí permite entender algo importante:
Que una vivienda sea cada vez más difícil de comprar para una parte de la población no significa que deje de existir demanda. Puede significar que esa demanda está cambiando de vivienda, de ubicación, de régimen de tenencia o, directamente, retrasando la decisión.
Y esa es probablemente la mejor forma de entender por qué precio y accesibilidad pueden evolucionar en direcciones aparentemente opuestas.
Fuentes utilizadas
La información de este artículo se ha contrastado principalmente con fuentes oficiales y registros estadísticos, especialmente el INE, el Banco de España y el Colegio de Registradores. Para los datos sobre evolución de precios se ha utilizado el Índice de Precios de Vivienda del INE correspondiente al segundo trimestre de 2026; para hogares, la Estadística Continua de Población del INE; y para la relación entre oferta, creación de hogares y financiación, los análisis y publicaciones del Banco de España sobre vivienda y crédito en 2026.